Objectifs CO₂ des poids lourds : à Hanovre, les constructeurs demandent de recaler le calendrier sur le marché
Réunis à l’IAA Transportation, les dirigeants des sept constructeurs de poids lourds membres de l’ACEA ont demandé que le calendrier de conformité CO₂ prévu à partir de 2030 puisse être décalé potentiellement de trois années. La capacité de l’industrie à produire des camions électriques étant désormais réelle, leur argumentation porte sur les conditions dans lesquelles les transporteurs peuvent les acheter et les exploiter. Recharge, raccordement au réseau, coût de l’énergie, péages et charge utile composent une équation qui échappe pour partie aux constructeurs, alors que ce sont eux qui supporteraient les éventuelles pénalités.
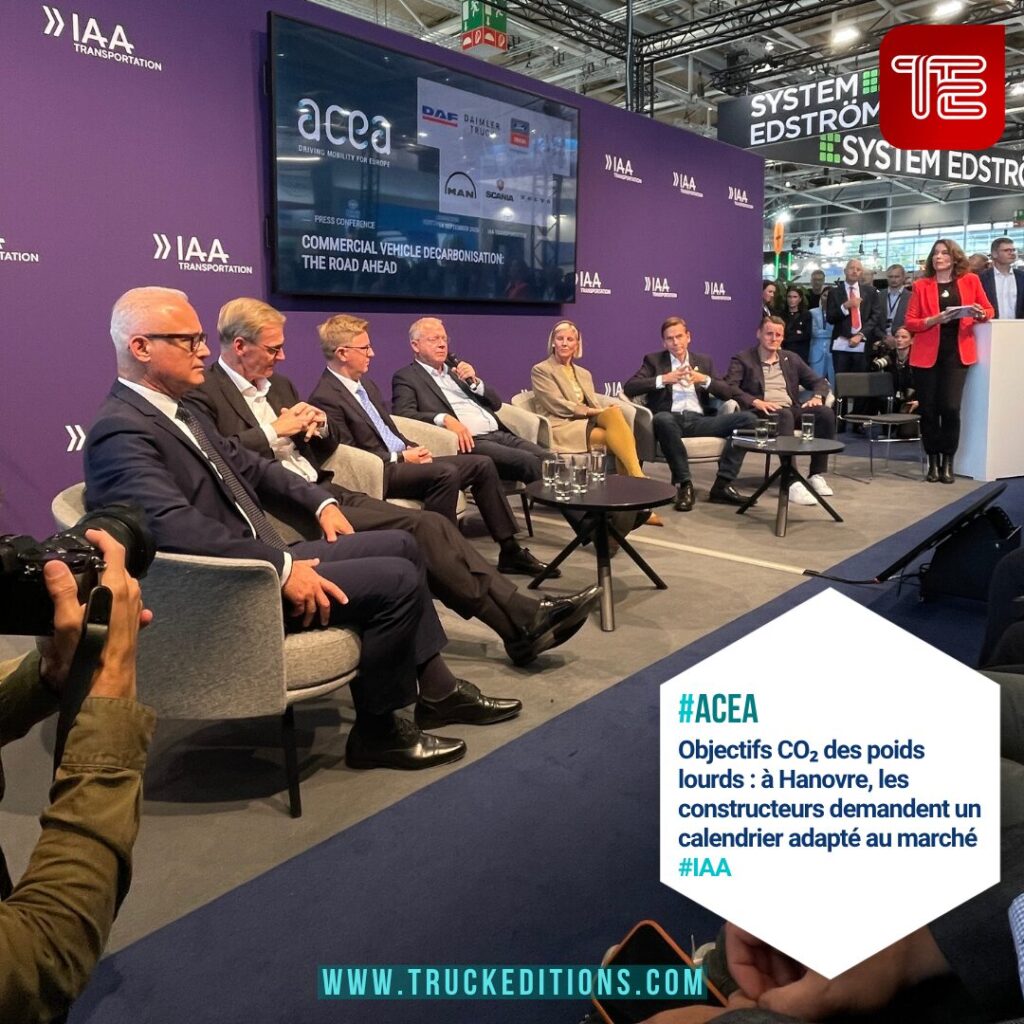
« Les pénalités ne construiront pas une seule station de recharge. Elles ne rendront pas l’énergie moins chère et elles ne rendront pas les camions électriques plus rentables. » : La formule de Karin Rådström résume assez bien la ligne tenue par les constructeurs européens à Hanovre. Sur la scène de l’IAA Transportation, la présidente du directoire de Daimler Truck et du Commercial Vehicle Board de l’ACEA était entourée des dirigeants de DAF Trucks, Ford Otosan, Iveco Group, MAN Truck & Bus, Scania du groupe TRATON et Volvo Group. Sept concurrents qui, selon l’ACEA, représentent ensemble 97 % du marché européen du poids lourd et qui ont choisi cette fois de défendre une position commune.
Karin Rådström l’a répété à plusieurs reprises, tout comme les autres dirigeants qui ont pris la parole : les investissements industriels sont engagés, les gammes électriques existent et les constructeurs veulent en augmenter les volumes. Leur inquiétude porte sur la vitesse à laquelle le marché peut suivre la trajectoire inscrite dans la réglementation européenne.
L’écart présenté à Hanovre est important. Selon l’ACEA, les véhicules zéro émission ne représentent actuellement que 2,4 % des nouvelles immatriculations de poids lourds sur le périmètre retenu par l’association, alors qu’une part voisine de 35 % serait nécessaire à la fin de la décennie pour respecter les objectifs fixés aux constructeurs. L’ACEA recense désormais plus de 60 modèles de camions zéro émission disponibles sur le marché européen.
Pour Karin Rådström, la question se déplace donc nettement vers ce qui se passe une fois le véhicule sorti de l’usine : « Nous ne pouvons pas construire toute l’infrastructure de recharge européenne. Nous ne pouvons pas effectuer les raccordements au réseau. Nous ne fixons pas les prix de l’énergie et nous ne pouvons pas obliger nos clients à acheter des camions électriques si cela n’est pas financièrement viable. »
C’est sur ce décalage que repose la demande formulée par l’ACEA : donner trois années supplémentaires au dispositif si les conditions nécessaires au marché ne progressent pas assez rapidement, en faisant passer l’horizon de conformité de 2030 à 2033. Ce report constitue, à ce stade, une demande de l’industrie.
Des camions disponibles, mais une montée en volume qui reste à construire
Martin Lundstedt s’est chargé d’insister sur le volet industriel. Le président-directeur général de Volvo Group avait parcouru les halls de l’IAA lorsqu’il a décrit les véhicules présentés par les constructeurs : « Ce ne sont pas des prototypes, ce ne sont pas des pilotes. Ce sont des véhicules prêts pour la production et prêts à passer à l’échelle. »
Son observation concernant l’évolution visible des gammes au cours des dernières années est aussi confortée par la Commission européenne. Dans son évaluation de la maturité du marché publiée en juin 2025, Bruxelles recensait déjà plus de 100 modèles de véhicules lourds électriques à batterie disponibles en série ou en petite série, couvrant les différents segments et usages (camions et autobus). La Commission estimait également que la batterie devrait constituer la très grande majorité du parc zéro émission en 2030, avec une projection de 410 000 à 600 000 véhicules lourds zéro émission en circulation à cette échéance.
Cela ne signifie pas que tous les métiers puissent basculer au même rythme. C’est précisément ce qui est ressorti des échanges avec les journalistes. Un porteur de distribution qui rentre chaque soir à son dépôt, un véhicule de collecte, un ensemble régional travaillant sur des tournées connues et un tracteur engagé sur de la longue distance européenne ne posent ni les mêmes problèmes de recharge, ni les mêmes besoins d’autonomie, ni les mêmes contraintes de charge utile.
Karin Rådström a évoqué des raccordements susceptibles de prendre parfois jusqu’à sept années dans certaines situations européennes. Le chiffre avancé par l’industrie varie nécessairement selon les pays et les projets, mais la difficulté elle-même est reconnue par les institutions européennes. Lorsqu’elle analyse le déploiement des véhicules lourds zéro émission, la Commission identifie l’infrastructure et l’accès à une puissance électrique suffisante parmi les conditions qui détermineront la progression du marché.
La disponibilité des véhicules et celle de l’énergie avancent donc aujourd’hui à des rythmes différents. Transposée à l’univers du diesel, la situation reviendrait à disposer des camions avant d’avoir constitué partout le réseau d’avitaillement capable d’accompagner leur exploitation.
Pour le transporteur, la bascule se décide toujours au kilomètre
C’est sans doute sur ce point que l’intervention de Karin Rådström a rejoint le plus directement les préoccupations des entreprises de transport. « À la fin de la journée, tout dépend du nombre de centimes que cela coûte au kilomètre », a-t-elle résumé.
Un transporteur renouvelle une flotte en fonction des besoins de son exploitation. Il achète un outil de production dont il attend une disponibilité, une capacité de chargement et un coût d’exploitation compatibles avec les marchés qu’il sert. L’investissement initial représente un élément du calcul auquel s’ajoutent l’énergie, le financement, la maintenance, les péages, les temps de recharge, l’infrastructure du dépôt et la valeur future du matériel.
La réglementation européenne crée à cet endroit une situation particulière. L’obligation de réduction des émissions s’applique au constructeur et se calcule sur les véhicules qu’il immatricule, alors que la décision qui fait entrer ou non un camion électrique dans cette moyenne appartient au client.
Rappelons à dessein que le Conseil de l’Union européenne fixe, pour les catégories de camions lourds concernées, un jalon de réduction de 43 % des émissions à compter de 2030, puis une trajectoire conduisant jusqu’à 90 % en 2040. Au niveau général du règlement, la réduction moyenne visée pour la flotte européenne atteint 45 % sur la période 2030-2034 par rapport à la référence 2019.
C’est ce qui explique la vigueur du discours de Daimler Truck sur les pénalités. Selon le constructeur, chaque point de pourcentage manqué par Mercedes-Benz Trucks par rapport à son objectif CO₂ représenterait environ 120 millions d’euros de pénalités. Avec dix points de retard, la facture atteindrait environ 1,2 milliard d’euros, un niveau qui, sur la base des résultats 2025, effacerait le bénéfice du segment Mercedes-Benz Trucks.
Karin Rådström a qualifié cette exposition d’« existentielle » pour l’entreprise. Le terme est fort, mais son raisonnement est plus intéressant encore : Daimler Truck peut investir dans ses chaînes de production et mettre les véhicules sur le marché, sans avoir la main sur le tarif de l’électricité acheté par le client, sur le délai d’un raccordement ou sur la politique de péage d’un État membre. Le coût total de possession devient ici le point de rencontre entre politique climatique et exploitation quotidienne.
Les avantages de l’électrique seront plus rapides à capter sur certains profils. Une flotte avec un kilométrage soutenu, des parcours prévisibles, une recharge au dépôt correctement dimensionnée et un différentiel de péage favorable peut tirer parti d’un coût énergétique et d’une maintenance différents du diesel. L’équation devient plus complexe lorsque le véhicule dépend largement de la recharge publique rapide, que son planning offre peu de latitude pour les arrêts ou que le dépôt nécessite des travaux électriques importants.
Cette diversité explique aussi pourquoi les taux d’adoption restent très différents d’un pays à l’autre et d’un métier à l’autre. Une réglementation européenne commune s’applique à des entreprises dont les prix de l’électricité, les péages, les aides à l’investissement et les réseaux disponibles restent très nationaux.
Recharge, péages et charge utile : les « conditions » dont parlent les constructeurs
La conférence a beaucoup insisté sur l’AFIR, le règlement européen qui organise le déploiement des infrastructures pour carburants alternatifs. Les constructeurs jugent son déploiement trop lent par rapport à la cadence désormais imposée aux immatriculations.
La Commission considère que les objectifs AFIR constituent un socle destiné à assurer une couverture minimale du réseau transeuropéen. Elle estime cependant elle-même que les obligations prévues par le règlement ne représenteraient qu’environ 50 % de l’infrastructure de recharge et de ravitaillement qui pourrait être nécessaire aux véhicules lourds zéro émission en 2030. Le complément devra donc être développé en fonction de la demande, par les opérateurs d’infrastructures, les énergéticiens et, selon les configurations, les entreprises de transport elles-mêmes.
Cette précision donne un éclairage particulier au discours tenu à Hanovre : une application complète des minima réglementaires apportera une première ossature au réseau, tandis que les besoins opérationnels des flottes nécessiteront des développements complémentaires.
Les péages constituent un autre levier cité à plusieurs reprises. Leur poids est bien connu en longue distance, où un écart de tarification répété sur un kilométrage annuel élevé peut modifier sensiblement le résultat d’un calcul de TCO. L’ACEA estime que les mécanismes de modulation CO₂ prévus au niveau européen restent appliqués de manière très inégale selon les États membres. Le Conseil travaillait encore en mars 2026 sur des ajustements de la directive Eurovignette destinés à clarifier et harmoniser l’application de ces règles.
La charge utile a également fait irruption dans les problématiques citées. Selon les configurations évoquées pendant la conférence, le poids supplémentaire lié aux batteries peut représenter un handicap allant d’environ une à plusieurs tonnes. Son impact reste limité sur une activité qui sature d’abord son volume de chargement ; il devient beaucoup plus sensible sur une citerne, un silo ou tout transport travaillant régulièrement à la limite réglementaire.
Cette difficulté est suffisamment identifiée pour que la révision européenne de la directive Poids et dimensions prévoie des compensations spécifiques en faveur des véhicules zéro émission. Le Parlement européen a notamment défendu jusqu’à quatre tonnes de masse autorisée supplémentaire selon les configurations, tandis que le Conseil a adopté fin 2025 sa propre position de négociation, avec un traitement différencié suivant le nombre d’essieux. Le texte définitif reste en discussion.
Pour une entreprise, la question reste très pratique : un avantage énergétique pourrait perdre une partie de son intérêt économique si la réduction de charge utile conduit à ajouter des rotations.
C’est aussi ce qui ressort des réponses données à Hanovre sur l’hydrogène, les biocarburants ou l’échange de batteries. Les sept constructeurs n’affichent pas exactement les mêmes choix technologiques. La batterie électrique a été présentée comme la voie principale aujourd’hui retenue par l’industrie, tandis que les différents groupes conservent d’autres solutions dans leur portfolio technologique.
Martin Lundstedt, interrogé sur l’échange de batteries développé notamment en Chine, n’a pas fermé la porte à l’expérimentation, tout en rappelant que la multiplication de standards concurrents pourrait à son tour compliquer l’exploitation. Dans cette phase de montée en puissance, la capacité à massifier une solution et à déployer l’écosystème énergétique correspondant devient donc presque aussi déterminante que la technologie embarquée sur le véhicule.
2033 n’est pas encore une échéance européenne
La demande des constructeurs intervient alors que Bruxelles a déjà introduit une première souplesse dans le dispositif. Le 30 mars 2026, le Conseil a adopté une modification ciblée du calcul des crédits d’émissions. Entre 2025 et 2029, les constructeurs de poids lourds concernés peuvent accumuler davantage de crédits lorsqu’ils font mieux que leur propre objectif annuel. Le mécanisme doit faciliter leur conformité à partir de 2030, sans modifier les objectifs de réduction à long terme. Le Conseil reconnaît lui-même les difficultés structurelles rencontrées par le secteur et cite notamment la lenteur du déploiement de la recharge publique le long des autoroutes.
C’est précisément là que la demande formulée à Hanovre va plus loin. Les constructeurs souhaitent que la révision prévue en 2027 relie davantage leurs obligations à l’évolution effective des infrastructures et des autres conditions de marché, avec trois années supplémentaires si le retard actuel persiste.
Leur demande prend une autre dimension lorsque l’on regarde le rythme de déploiement attendu. Pendant la conférence, Karin Rådström a rappelé qu’environ 50 points de recharge adaptés aux poids lourds avaient été installés chaque mois en moyenne depuis l’adoption de l’AFIR en 2023 et qu’il faudrait désormais atteindre un rythme de l’ordre de 500 par mois. Dans son état des lieux publié à l’IAA, l’ACEA porte même le besoin actuel à au moins 700 nouvelles installations mensuelles.
Un tel passage à l’échelle engage toute une chaîne de décisions et d’investissements. Il faut identifier les emplacements adaptés aux ensembles routiers, sécuriser le foncier, obtenir les autorisations, disposer de surfaces suffisantes pour les manœuvres et le stationnement, puis garantir la puissance électrique nécessaire au site. Sur les grands axes, la disponibilité du terrain devient un sujet à part entière, notamment dans les zones logistiques déjà très contraintes et autour des principaux nœuds de transport. La Commission européenne classe d’ailleurs la disponibilité limitée des sites parmi les obstacles au déploiement des infrastructures de recharge pour poids lourds, au même titre que les procédures d’autorisation, les capacités du réseau et les délais de raccordement.
Le rythme annoncé suppose donc simultanément des stations, du foncier, des raccordements et des investissements capables d’avancer sur le même calendrier. Pour les entreprises de transport, la qualité du maillage comptera autant que le nombre de points installés : emplacement sur les corridors réellement empruntés, accès adapté aux ensembles routiers, puissance délivrée, disponibilité des bornes et compatibilité avec les temps d’arrêt des conducteurs détermineront leur valeur opérationnelle.
Ce déploiement attendu explique aussi la logique des trois années supplémentaires réclamées par les constructeurs. Elles doivent, selon eux, laisser le temps aux infrastructures, aux raccordements, aux investissements énergétiques et aux dispositifs d’accompagnement économique de progresser au même rythme que les capacités industrielles déjà engagées.
Les dirigeants présents à Hanovre ont d’ailleurs pris soin de préciser que 2033 constituait davantage un horizon de sécurité qu’une nouvelle date cible. L’un d’eux a rappelé que les constructeurs auraient tout intérêt à voir le marché atteindre les volumes nécessaires dès 2030, 2031 ou 2032, compte tenu des investissements déjà réalisés dans les chaînes de production et les nouvelles motorisations.
Le calendrier européen va désormais se mesurer à la capacité réelle des entreprises à convertir leurs parcs. Après les investissements industriels réalisés par les constructeurs, la prochaine étape se joue dans les dépôts et sur les itinéraires : disponibilité de l’énergie, économie d’exploitation et adaptation des infrastructures décideront du rythme des immatriculations.
À Hanovre, les constructeurs ont donc déplacé le débat du véhicule vers son environnement d’exploitation. Les quelque 35 % de poids lourds zéro émission jugés nécessaires à la fin de la décennie dépendront en plus des capacités de production, de la faculté des transporteurs à intégrer ces matériels dans leurs opérations avec une équation économique soutenable. C’est là que va se mesurer, d’ici 2030, l’écart entre le calendrier réglementaire et celui du marché.
Plus d’informations à propos de l’ACEA
🚛 Voir tous les épisodes de la série My Job My Truck

Consultez également :
- Objectifs CO₂ des poids lourds : à Hanovre, les constructeurs demandent de recaler le calendrier sur le marché
- TRAIX : Modal Group internalise la traction ferroviaire et ouvre son offre aux chargeurs
- Pourquoi Volvo Trucks remporte l’International Truck of the Year 2027 avec sa gamme électrique ?
- IAA Transportation 2026 : Scania porte l’autonomie électrique longue distance à 720 km
- Poids lourds : le marché français recule de 3,8 %, l’électrique atteint 2,5 %
Raconter le transport en images, avec justesse et engagement
Chez Truckeditions, nous aimons raconter le transport routier autrement. En allant sur le terrain, en captant les gestes, les savoir-faire, les machines en mouvement – et surtout les personnes qui font avancer ce secteur au quotidien.
Notre équipe audiovisuelle travaille en lien étroit avec notre rédaction pour produire des contenus cohérents, précis, vivants : reportages, interviews, captations, montages dynamiques, animations techniques… Chaque format est pensé pour mettre en valeur votre projet, en respectant les codes du métier et les enjeux de communication B2B.
🎬 Cette vidéo est un aperçu de notre manière de filmer le TRM : directe, claire, respectueuse des réalités du terrain.
Envie de vidéos claires, ciblées et bien réalisées pour vos supports métiers ? Échangeons.